家賃を払い続けても、手元には何も残らない。かといって独身で家を建てるのは、少し変に見えないだろうか。そんな二つの気持ちの間で揺れている方は少なくありません。結論から言えば、独身で家を建てる選択は珍しいものではなくなりました。ライフスタイルや働き方が多様になり、住まいを自分の判断で選ぶ人が増えています。
もちろん、勢いだけで決めていい買い物ではありません。単独の収入で返済を続ける前提や、将来の変化への備えは冷静に考える必要があります。この記事では、費用の考え方、広さと間取りの目安、後悔を避けるための判断基準を順に整理します。読み終える頃には、自分にとって現実的な選択肢かどうかが見えてくるはずです。
独身で家を建てるのは「アリ」 珍しくない選択になっている
まず、気持ちの面のハードルから下ろしていきましょう。「家=家族で住むもの」という前提は、かつてほど自明ではなくなっています。統計を見ても、生涯を通じて単身で暮らす人の割合は明確に増えています。世の中の実態が変わっている以上、独身の家づくりを特別視する理由は薄れています。
未婚率の上昇と「家=ファミリー」時代の変化
数字で確認してみます。2020年の国勢調査をもとに国立社会保障・人口問題研究所が集計した50歳時未婚率は、男性が28.25%、女性が17.81%でした。50歳の男性のおよそ4人に1人、女性のおよそ6人に1人が、結婚を経験していない計算になります。1980年時点では男性2.60%、女性4.45%だったことを考えると、変化の大きさが分かります。
結婚する時期も後ろにずれています。厚生労働省の令和6年(2024年)人口動態統計月報年計(概数)では、平均初婚年齢は夫が31.1歳、妻が29.8歳でした。20代のうちに結婚するのが当たり前、という前提はもう共有されていません。30代半ばで「そろそろ住まいを考えたい」と思うのは、むしろ自然なタイミングです。
住宅会社の現場でも、独身の方からの相談は珍しくありません。40代の男性が仕事場の近くに小さな平屋を建てる例、30代の女性が実家の近くに土地を見つける例などがあります。今の自分が快適に過ごせる家を持つ、という動機は十分に成立します。
賃貸を払い続けるより資産が残るという考え方(傾向として)
家賃は支払っても自分のものにはなりません。一方で住宅ローンの返済は、返し終われば建物と土地が手元に残ります。ここが賃貸と持ち家の一番大きな違いです。ただし「持ち家のほうが必ず得」と断定はできません。
建物の価値は年月とともに下がる傾向があり、土地の価格も地域の人口動向によって上下します。維持には固定資産税や火災保険料、修繕費もかかります。「資産が残る」ことと「支払った金額が回収できる」ことは別の話です。
それでも、老後の住居費という観点では持ち家に一定の強みがあります。返済を60代前半までに終える計画が立てられるなら、その後の生活費は軽くなる傾向があります。この「傾向」を、自分の年齢と収入で具体的に検算することが出発点になります。
一人暮らしに平屋が選ばれる理由
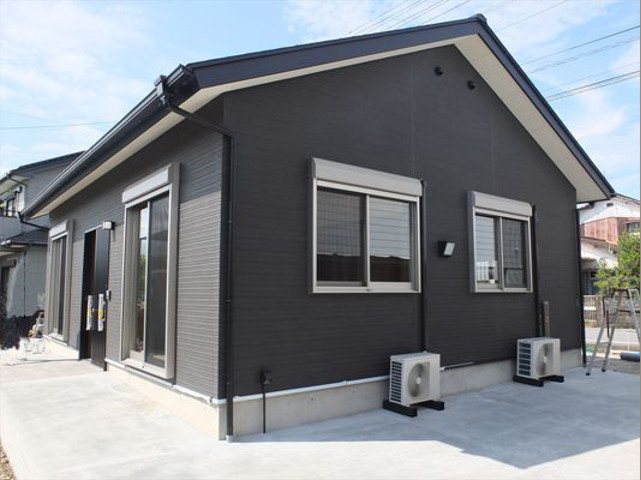
独身の方が家づくりを検討するとき、平屋が候補に挙がることは多いものです。ワンフロアで完結する暮らしは、一人分の生活には無理がありません。ここでは、平屋が選ばれる具体的な理由を見ていきます。あわせて、平屋ならではの注意点にも後の章で触れます。
ワンフロアで生活動線が楽、老後も安心
平屋の最大の特徴は、階段がないことです。洗濯機のある1階で洗い、2階のベランダまで運ぶ、といった上下移動がありません。掃除機を持って階段を上り下りする手間もなくなります。一人で家事のすべてを担う暮らしでは、この差は毎日効いてきます。
将来の身体の変化にも備えやすい形です。膝や腰に不安が出てきたとき、階段は暮らしの大きな障害になります。廊下幅や段差の処理を設計段階で整えておけば、長く住み続けやすくなります。手すりの下地だけ壁に入れておく、といった先回りの工夫も低コストでできます。
掃除やメンテナンスが楽で、管理規約にも縛られない
コンパクトにまとまっていれば、掃除の負担も抑えられます。20坪前後の平屋なら、休日の午前中で家じゅうを掃除し終えることも難しくありません。窓拭きや照明の交換も、脚立一つで届く高さで済みます。外壁の点検も地上から目視でき、異変に気づきやすい構成です。
分譲マンションと違い、管理規約に縛られない点も戸建ての利点です。ペットの飼育やリフォームの範囲を自分の判断で決められ、管理費や修繕積立金、駐車場代を毎月払う必要もありません。ただし裏返しとして、修繕の計画と資金の積み立ては自分で管理することになります。10年後、20年後の屋根や外壁の手入れを、自分でスケジュールに組み込む姿勢が求められます。
一人暮らし向けの広さと間取りの目安
次に、実際にどのくらいの広さが必要かを考えます。広ければ快適とは限りません。使わない部屋は、掃除の手間と光熱費と建築費だけを増やします。自分の暮らしに必要な量を見きわめることが、コストを抑える最初の一歩です。
主流は15〜30坪、目安は20坪前後
一人暮らし向けの平屋では、延床面積15〜30坪程度が検討されることの多い範囲です。数字が実感しにくいので、下の表で㎡と部屋数のイメージを整理します。あくまで考える手がかりであり、この広さでなければならないという基準ではありません。
| 延床面積の目安(坪) | おおよその面積(㎡) | 暮らしのイメージ |
| 約15坪 | 約50㎡ | 1LDK程度。寝室と水回り、コンパクトなLDKで完結する構成 |
| 約20坪 | 約66㎡ | 1LDK〜2LDK程度。寝室に加えて書斎や趣味の部屋を持てる |
| 約25坪 | 約83㎡ | 2LDK程度。来客用の部屋や広めの収納にゆとりを持たせられる |
| 約30坪 | 約99㎡ | 2LDK〜3LDK程度。将来の家族構成の変化にも対応しやすい |
多くの方が現実的な着地点とするのは20坪前後です。寝室、LDK、水回りに加えて、在宅勤務用の小部屋やウォークインクローゼットを組み込める広さになります。趣味の道具が多い方は、収納量から逆算して面積を決める方法が有効です。ロードバイクを室内保管したいといった要望は、面積より収納計画の問題として整理できます。
コンパクトでも快適にする間取りの工夫
床面積を抑えながら快適さを保つには、面積を無駄なく使う設計が要になります。特に効果が大きいのは、通路としてしか使わない空間を減らす考え方です。以下は、コンパクトな平屋でよく採用される工夫です。
- 廊下をできるだけなくし、LDKから各部屋へ直接つなぐ。廊下1本を省くだけで数㎡分の面積が居室に回せる
- キッチン、浴室、洗面、トイレを1か所に集約する。配管が短くなり、家事の移動距離も縮まる
- 天井を高くとる、勾配天井にするなど、床面積を増やさずに体感的な広さを出す
- 寝室と居間を引き戸で仕切り、必要に応じて一体の広い空間としても使えるようにする
間取りを考えるときは、平日の朝の30分を頭の中で再現してみるのがおすすめです。起きて、顔を洗い、着替えて、玄関を出る。この一連の動きが最短距離でつながっていれば、狭さはほとんど気になりません。設計の打ち合わせでは、要望を部屋名で伝えるより、こうした生活の場面で伝えるほうが精度が上がります。
建築費の考え方とコンパクトな平屋の落とし穴
ここからは費用の話です。最初にお伝えしておくと、建築費の総額はケースにより大きく異なるため、必ず個別に見積もりを取ることが欠かせません。土地の状態、建物の形、選ぶ設備、性能の水準によって金額は動きます。断定的な相場表を鵜呑みにせず、考え方の枠組みを押さえてください。
建築費は延床面積だけでは決まらない
「何坪だからいくら」という単純な計算は、実際の見積もりとは合いません。同じ延床面積でも、条件が違えば金額は変わります。費用を左右する主な要素は次のとおりです。
- 建物の形状。凹凸の多い形は外壁面積が増え、材料費と手間が増える
- 屋根の形と勾配。複雑な屋根ほど施工の手間がかかる
- 地盤の状態。地盤改良が必要になれば追加費用が生じる
- 土地の条件。前面道路が狭く重機が入りにくい、高低差がある、といった事情は工事費に影響する
- 断熱・耐震などの性能水準。標準仕様がどこまで含まれているかで比較の前提が変わる
- 付帯工事と諸費用。給排水の引き込み、外構、地鎮祭、登記費用、ローン関連費用など
特に見落とされやすいのが付帯工事と諸費用です。建物本体の金額だけを見て資金計画を立てると、後から不足することがあります。見積もりを受け取ったら、「この金額に含まれていないものは何か」を必ず確認してください。
コンパクトな平屋ほど床面積あたりのコストが上がりやすい
ここは、平屋を検討する方にぜひ知っておいてほしい論点です。同じ床面積でも、平屋は2階建てより建築費が割高になりやすい傾向があります。理由は単純で、平屋はすべての部屋を1階に並べるため、基礎と屋根の面積が広くなるからです。基礎工事と屋根工事は建築費の中でも重い項目なので、その差が総額に効いてきます。
もう一つ、規模が小さいこと自体による影響があります。延床面積が小さいほど、キッチンや浴室、洗面、トイレといった1軒に必ず必要な設備の費用が、床面積あたりで重く効いてきます。15坪の家でも30坪の家でも、システムキッチンは1台、ユニットバスは1台必要です。玄関ドアも、給湯器も、分電盤も同じです。この「1軒あたり固定でかかる部分」が、小さな家では相対的に大きな割合を占めます。
その結果、「小さく建てれば大幅に安くなるはず」という期待は、思ったほど当たらないことがあります。面積を半分にしても、総額が半分になるわけではありません。面積を削ることだけをコストダウンの手段にせず、形状の単純化や仕様の取捨選択とあわせて考えてください。平屋にするか2階建てにするかは、暮らしやすさと費用の両面から検討する価値があります。
もう一点、コンパクトな家には制度面の注意もあります。住宅ローン控除(住宅借入金等特別控除)には床面積の要件があるためです。国税庁の案内では、原則として登記事項証明書上の床面積が50㎡以上であることが要件とされています。50㎡はおよそ15.1坪ですので、極端に小さい平屋を計画すると要件を外れる可能性があります。
ただし、一定の要件を満たす場合には40㎡以上へ緩和される扱いがあります。国土交通省の案内によれば、令和8年度税制改正で住宅ローン減税の適用期限が5年延長され、入居日が令和8年1月1日から令和12年12月31日までが対象とされました。あわせて床面積要件は新築・既存ともに40㎡以上に緩和されています。ただし合計所得金額が1,000万円を超える人や、子育て世帯等への上乗せ措置を利用する人は50㎡以上が必要とされています。40㎡はおよそ12.1坪です。制度は改正されることがあるため、契約前に国税庁と国土交通省の最新情報を確認し、税務署や専門家に個別に相談してください。
費用の考え方を実際の土地条件に当てはめる段階になったら、地元の作り手に相談してみてください。レスモアは岩手県で一級建築士事務所として、コストを抑えた家づくりに取り組んでいます。断熱等級5相当・耐震等級3相当を標準としており、性能と価格のバランスの取り方もご説明できます。資金計画の相談や住まいの見学から、気軽に確かめていただければと思います。
独身で建てるメリット・デメリット
ここで、独身の家づくりの良い面と厳しい面を並べて整理します。どちらか一方だけを見て決めると、後で足元をすくわれます。デメリットは、事前に知っていれば対策が打てるものばかりです。
メリット:資産が残る・老後の住居費を軽減できる
最も分かりやすい利点は、返済を終えれば住まいが自分のものになることです。家賃と違い、支払いには終わりがあります。60代前半で完済できる計画なら、その後の住居費は税金と維持費が中心になります。年金収入が中心となる時期の家計に、この差は小さくありません。
もう一つの利点は、自由度の高さです。ガレージを広く取る、防音室をつくる、キッチンを本格的な仕様にするなど、自分の優先順位でお金の配分を決められます。壁に棚を打つ、土間で自転車を整備するといった、賃貸では難しい暮らし方も実現できます。
デメリット:単独収入のリスクとライフプランの変化
一方で、収入が一人分であることは正面から向き合うべき現実です。共働き世帯と違い、病気やけが、失業で収入が途絶えたときに支える人がいません。返済が滞れば、住まいを手放す事態にもなり得ます。だからこそ、返済額は「今払える額」ではなく「収入が減っても払える額」で決めるべきです。
備えとしては、就業不能保険や団体信用生命保険の保障内容の確認、半年から1年分の生活費を現金で確保しておく方法などがあります。返済額を抑えて手元資金を厚く残す設計は、単独収入の家計では特に理にかないます。
もう一つは、ライフプランが変わる可能性です。結婚して家族が増える、転職して勤務地が変わる、親の介護で実家に戻る。こうした変化は誰にでも起こり得ます。この点は、次の章で出口戦略として扱います。
独身視点で見る戸建て・マンション・賃貸の違い
選択肢は注文住宅だけではありません。分譲マンションや賃貸との違いを、独身という立場から比べてみます。
| 項目 | 注文住宅(戸建て) | 分譲マンション | 賃貸 |
| 初期費用 | 土地・建物・諸費用がまとまって必要 | 物件価格と諸費用が必要 | 敷金・礼金など少額で済む |
| 毎月の固定支出 | ローン返済。管理費・修繕積立金はなし | ローン返済に加え管理費・修繕積立金・駐車場代 | 家賃と共益費が続く |
| 間取りの自由度 | 設計段階から自分で決められる | 既存プランから選ぶ | 原則として変更できない |
| 維持管理 | 自分で計画し費用を積み立てる | 管理組合が計画・徴収する | 大家の負担が中心 |
| 住み替えやすさ | 売却・賃貸に手間と時間がかかる | 立地次第で流通しやすい傾向 | 退去手続きのみで身軽 |
| 老後の住居費 | 完済後は税金と維持費が中心 | 完済後も管理費等は続く | 家賃の支払いが続く |
どれが正解ということはありません。転勤の可能性が高い時期なら賃貸の身軽さが勝ります。岩手のように車移動が前提の地域では、駐車場を敷地内に確保できる戸建ての価値は実感しやすいはずです。
後悔しないための判断基準と将来への備え
ここまでを踏まえて、判断のものさしを整えていきます。大切なのは、返済の安全域を確保することと、変化に対応できる余地を残すことです。この2点を押さえておけば、多少の想定外は吸収できます。加えて、一人暮らしならではの防犯の視点も欠かせません。
無理のないローンの目安(返済負担率)
返済負担率とは、年収に占める年間返済額の割合です。無理なく返済を続けやすい水準として、25%以内という目安がよく挙げられます。年収400万円なら年間返済額100万円、月額にしておよそ8.3万円という計算です。ただしこれはあくまで目安であり、家計の実情によって適正値は変わります。
ここで注意したいのは、この目安と金融機関の審査基準は別物だという点です。たとえばフラット35の利用条件では、総返済負担率の基準は年収400万円未満で30%以下、400万円以上で35%以下とされています。つまり、審査に通る上限と、暮らしにゆとりを残せる水準は一致しません。「借りられる額」と「返せる額」は違う、と考えてください。
実際に検討する際は、車のローンや奨学金の返済も合算して計算します。加えて、固定資産税、火災保険料、将来の修繕費の積み立ても月額に換算して足してみてください。手取り収入からこれらを引いた残りで、無理なく生活できるかが判断の基準です。金額の最終的な判断は、ファイナンシャルプランナーや金融機関の担当者に個別に相談して確かめてください。
結婚・転勤に備える出口戦略
ライフプランが変わったときの手段を、あらかじめ知っておくと安心感が違います。主な選択肢は、貸す・売る・住み続けるの3つです。それぞれに準備すべきことがあります。
転勤で一時的に離れる場合、定期借家契約を使う方法があります。定期借家契約は、契約で定めた期間が満了すると更新されずに確定的に終了する仕組みです。国土交通省の案内によれば、契約期間を定めたうえで公正証書などの書面により契約を結び、契約前に賃貸人が契約書とは別の書面を交付して事前説明を行う必要があります。期間満了後も双方が合意すれば再契約は可能とされています。3年後に戻る見込みがあるなら、3年の定期借家契約という形が検討できます。
ただし、住宅ローンを返済中の家を賃貸に出す場合、金融機関の承諾が必要になるのが一般的です。無断で貸し出すと契約違反となるおそれがあります。実行前に必ず借入先へ相談してください。
売却の可能性を残すなら、立地の選び方が効いてきます。極端に条件の特殊な土地より、通勤やスーパーへのアクセスが良い場所のほうが流通しやすい傾向があります。設計面では、間仕切りを後から追加しやすい構造にしておくなど、可変性のある設計が役立ちます。一室を広めに取っておき、必要になれば2部屋に分けられるようにしておく方法は、費用をかけずに備える現実的な手段です。
女性の一人暮らしで考えたい防犯
戸建てはマンションの高層階と違い、開口部が地面と同じ高さにあります。だからこそ、設計段階から防犯を組み込む価値があります。後から付けるより、建てるときに仕込むほうが費用も抑えられます。具体的には次のような手立てがあります。
- 浴室やトイレの窓は、人が通れない大きさに抑える。あるいは窓自体を設けず換気設備で対応する
- 1階の掃き出し窓には防犯合わせガラスや面格子を入れ、補助錠を追加する
- 玄関は電子錠にして、鍵の閉め忘れと持ち歩きの負担を減らす
- 玄関と勝手口、駐車場に人感センサー付きの照明を設置する
- 録画機能付きのインターホンと、屋外カメラを組み合わせる
- 死角になる高い塀や生垣は避け、外部から様子が見える見通しを確保する
- 洗濯物は道路から見えない位置に干せるよう、物干しスペースの配置を設計時に決める
すべてを一度に導入する必要はありません。窓の仕様と照明、玄関の施錠まわりを押さえておけば、基本的な備えとしては形になります。心配な点は設計担当者に率直に伝えてください。
建てる前に確認したいチェックリスト
最後に、契約前に自分で確かめておきたい項目をまとめます。ひとつずつ潰していけば、大きな後悔は避けやすくなります。
- 手取り収入から算出した、無理なく返せる月々の返済額を把握しているか
- 建物本体だけでなく、付帯工事・外構・諸費用を含めた総額を確認したか
- 収入が減ったときに備える手元資金や保障を用意しているか
- 計画中の延床面積が、住宅ローン控除の床面積要件を満たしているか
- 断熱と耐震の水準が、どの等級を前提とした仕様なのか説明を受けたか
- 10年後、20年後の修繕にかかる費用と時期の見通しを聞いてあるか
- 結婚や転勤があった場合に、貸す・売るの選択肢が取りやすい立地か
- 防犯上の不安を設計担当者に伝え、対策が図面に反映されているか
- 冬の暖房費や除雪の負担など、その土地の気候に合った計画になっているか
まとめ 独身の家づくりは「自分仕様」で楽しめる
独身で家を建てる選択は、もう特別なものではありません。賃貸を続けるか家を持つかは、損得だけでなく、これからの何十年をどう過ごしたいかという問いでもあります。誰かのためではなく、自分のために住まいを整える。その動機は、十分に前向きで健全なものです。
この記事の要点を、あらためて整理します。
- 独身の家づくりは珍しくない。50歳時未婚率の上昇が示すとおり、単身で暮らす人は増えている
- 平屋はワンフロアで暮らせ、掃除や将来の身体の変化にも対応しやすい
- 広さは15〜30坪程度が検討範囲で、20坪前後が現実的な着地点になりやすい
- 建築費は延床面積だけで決まらない。形状・地盤・仕様・諸費用が総額を動かす
- 平屋は基礎と屋根の面積が広く、また小さい家ほど設備の費用が床面積あたりで重くなる
- 返済負担率は25%以内が目安。審査基準の上限とは別物と考える
- 定期借家契約や可変性のある設計で、将来の変化に備えられる
- 防犯は設計段階から組み込むほうが、費用も効果も有利になる
次のアクションとしておすすめしたいのは、資金計画と土地探しを同時に進めることです。総額の上限が見えないまま土地を決めると、建物に回せる予算が足りなくなります。まずは無理のない返済額を把握し、そこから逆算して土地と建物の配分を考えてください。
レスモアは岩手県で、一級建築士事務所としてコストを抑えた家づくりに取り組んでいます。断熱等級5相当・耐震等級3相当を標準とし、寒冷地での暮らしやすさを前提に設計しています。「まだ検討を始めたばかり」という段階でも構いません。資金計画のご相談や住まいの見学から、気軽にお声がけください。
家づくりは、自分の暮らしを見つめ直す作業でもあります。何を大切にし、どこにお金をかけたいか。その答えは、一人だからこそ迷いなく出せるものです。世間の型に合わせる必要はありません。あなたの毎日にちょうどいい家を、じっくり考えていきましょう。
本記事は一般的な情報提供を目的としたものであり、特定の住宅購入や借入、契約を勧誘するものではありません。記載した金額や割合、面積はいずれも目安であり、実際の建築費・借入可能額・返済額は個別の条件により大きく異なります。税制や法令、各種制度の内容は改正されることがあります。住宅ローンや税制、不動産取引に関する最終的な判断にあたっては、ファイナンシャルプランナー、金融機関、税務署、宅地建物取引士などの専門家に必ずご相談ください。本記事の情報を用いて行う一切の行為について、当社は責任を負いかねます。